SECTION 301 VE İHRACATÇIMIZA ETKİLERİ
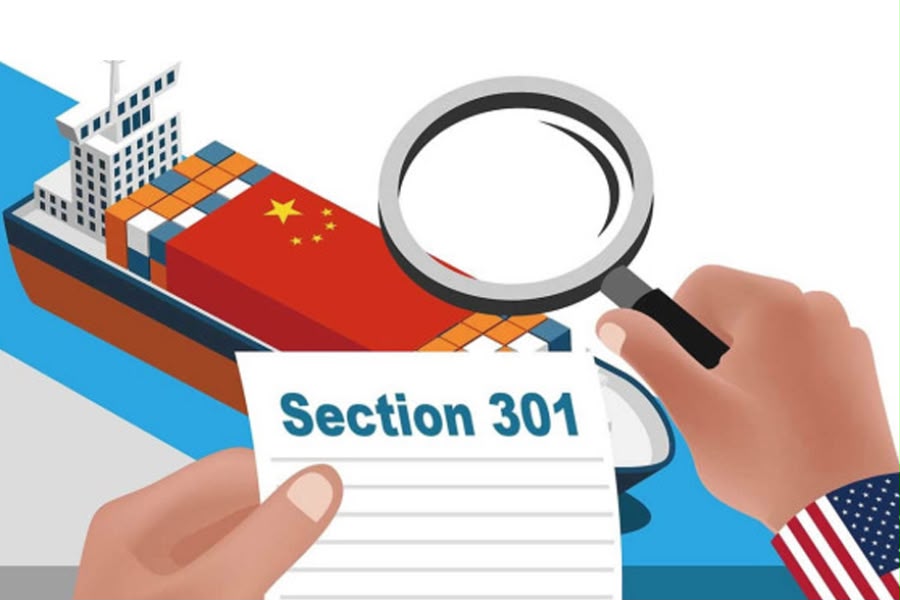
Gümrük ve dış ticaret dünyası, küresel ekonomide yaşanan korumacı eğilimler ve değişen tedarik zinciri dinamikleri doğrultusunda yeniden şekilleniyor. Bu küresel dönüşümün en somut ve kapsamlı adımlarından biri de ABD yönetiminin 24 Temmuz 2026 tarihi itibariyle yürürlüğe koyduğu ek gümrük vergileri kararları oldu. ABD yönetimi bu yeni ek vergileri, 1974 tarihli Ticaret Yasası’nın zorla çalıştırmayla üretilen mallara ilişkin soruşturmalarda kullanılabilen 301. Bölümü’ne dayandırdı.
Uygulamaya giren yeni düzenleme çerçevesinde, aralarında Türkiye’nin de bulunduğu 60 farklı ülkeden ABD’ye yapılacak ithalat kalemlerine %10 ila %12,5 arasında değişen oranlarda ek gümrük vergisi getirildi. Türkiye’nin %12,5’lik vergi diliminde yer aldığı bu geniş kapsamlı karar, ABD’nin toplam ithalatının yaklaşık %99,4’ünü doğrudan etkilerken; ham petrol, doğal gaz, gübre ve temel gıda gibi stratejik ürün grupları ise düzenlemenin dışında tutuldu. Öte yandan, geçmişte yürürlüğe konulan Section 232 (çelik, alüminyum vs) önlemlerine tabi ürünlerde çifte vergilendirmenin de önüne geçildi. Ürünün aynı zamanda Section 232 kapsamında olması halinde Section 301 kapsamındaki bu ek vergiler ayrıca uygulanmayacak.
Yeni ek vergilerin Türk ihracat sektörleri üzerindeki etkisi, ürün gruplarına ve mevcut yasal düzenlemelere göre farklılaşmakta. Zaten Section 232 kapsamında %50’ye varan ağır tarifelerle karşı karşıya olan Türk çelik ve alüminyum üreticileri için ilave koruma tedbirleri baskıyı artırırken, yeni kararlardaki çifte vergilendirmeyi önleyici esaslar kritik bir sınır çizmektedir. Düzenlemeye göre Section 232 vergisine tabi ürünlerde yeni %12,5’lik Section 301 vergisinin üst üste uygulanmayacak olması metal sektörüne bir miktar nefes aldırıyor. Buna karşın tekstil, hazır giyim, ev tekstili ve halı gibi geleneksel ihracat kalemlerimizde %12,5’lik doğrudan ek maliyet, marjları ciddi şekilde sıkıştırmaktadır. Tüm bu mali yüklerin yanı sıra, ABD’nin zorla çalıştırma denetimlerini sertleştirmesi ve 800 dolarlık "de minimis" (muafiyet) eşiğini kaldırmış olması, özellikle mikro ihracat ve e-ticaret kanalıyla ABD pazarına açılan firmalarımız için operasyonel ve belgesel uyum zorunluluklarını en üst seviyeye çıkarmıştır.
Tüm bu zorlayıcı tabloya rağmen, kararların getirdiği avantajlar doğru okunduğunda süreci bir fırsata dönüştürmek mümkündür. ABD’nin rakip ticaret ortaklarına %25 ila %41 arasında değişen çok daha ağır vergiler uygulaması, Türkiye’nin %12,5 oranıyla "göreceli bir fiyat avantajı" elde etmesini sağlamakta ve ABD’li alıcıların tedarik hatlarını Asya’dan Türkiye’ye kaydırma potansiyelini doğurmaktadır. Bu potansiyeli ihracata dönüştürmek isteyen Türk firmalarının; ihraç ettiği ürünler özelinde güçlü bir tarife ve mevzuat danışmanlığı alması oldukça fayda sağlayacaktır.
Sonuç olarak, ABD’nin korumacı dış ticaret hamleleri Türk ihracatçıları için fiyat rekabetçiliği noktasında baskı oluştursa da, sürecin doğru yönetilmesi halinde yeni fırsatları da beraberinde getirebilir. Benzer ek vergilere tabi tutulan rakip ülkeler karşısında pazar payını korumak ve artırmak isteyen firmalarımızın, eşya tanımı ve GTİP’lerini güncelleyerek muafiyet durumlarını yeniden analiz etmeleri son derece kritik bir adımdır. Bunun yanı sıra, dış ticaret sözleşmelerindeki teslim şekillerinin (IncoTerms) gözden geçirilmesi, menşe ispat belgelerinin dijital altyapılarla eksiksiz bir şekilde doğrulanması ve birim fiyat stratejilerinin değer odaklı ürün gruplarına kaydırılması, bu yeni dönemin risklerini minimize ederek sürdürülebilir ihracatı güvence altına alacaktır.